
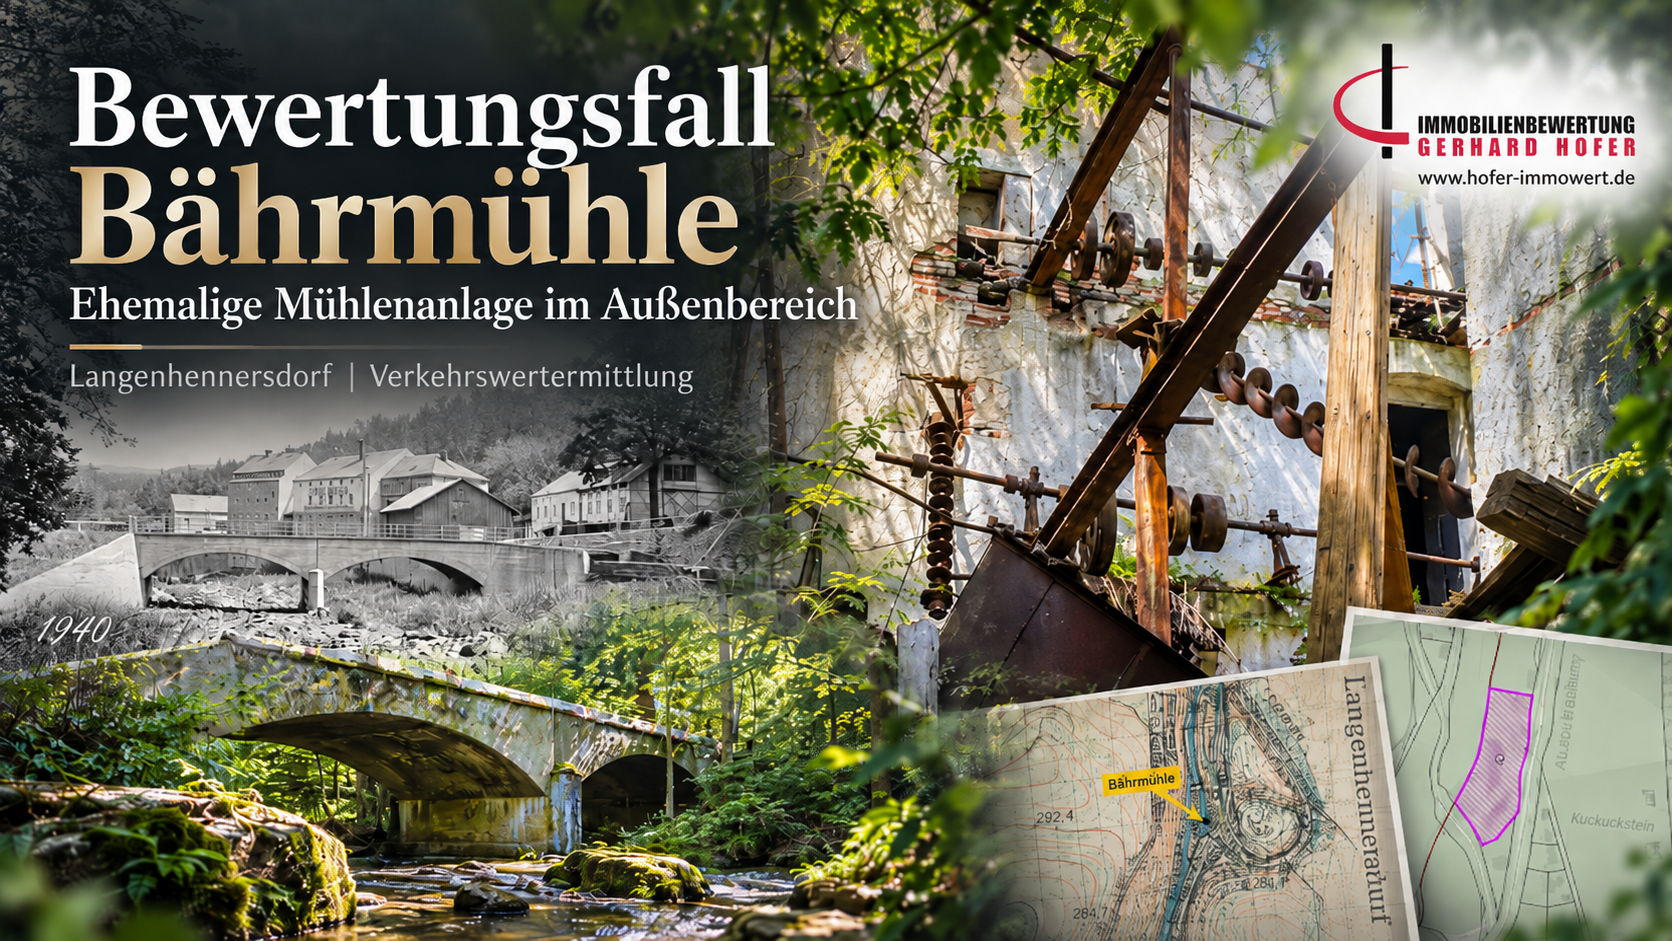
Verkehrswertermittlung einer ehemaligen Mühlenanlage im Außenbereich
Nicht jede Immobilienbewertung lässt sich mit klassischen Standardverfahren lösen. Besonders anspruchsvoll wird es, wenn ein Grundstück weder typisches Bauland noch gewöhnliche land- oder forstwirtschaftliche Fläche ist.
Ein solcher Bewertungsfall war eine ehemalige Mühlen- und Gewerbeanlage im Landkreis Sächsische Schweiz-Osterzgebirge. Der Standort liegt im Talraum eines Gewässers, weist einen erheblichen Ruinenbestand auf und umfasst zusätzlich steile Wald-, Hang-, Graben- und Wasserflächen.
Der Wertermittlungsstichtag lag im Oktober 2025.
Ausgangssituation
Der zu bewertende Grundbesitz bestand aus zwei Flurstücken mit insgesamt rund 9.800 m² Grundstücksfläche.
Das größere Flurstück mit rund 6.000 m² war über viele Jahrzehnte Standort einer Mühlen- und Gewerbeanlage. Von den ursprünglichen Gebäuden waren zum Zeitpunkt der Besichtigung nur noch erhebliche Ruinenreste vorhanden.
Das zweite Flurstück mit rund 3.750 m² bestand überwiegend aus steilen und teilweise schwer zugänglichen Wald-, Gehölz-, Graben- und sonstigen Freiflächen.
Die örtliche Besichtigung wurde durch eine von mir beauftragte ortsansässige Sachverständige durchgeführt. Die Gebäude konnten wegen des weit fortgeschrittenen Verfalls, der starken Überwucherung und bestehender Unfall- und Einsturzgefahren nur eingeschränkt betreten werden. Die Fotodokumentation zeigte unter anderem eingestürzte Gebäudeteile, technische Restanlagen, Stützmauern, Ablagerungen, starken Wildwuchs sowie den ehemaligen Mühlgraben.
Kein gewöhnliches Baugrundstück
Planungsrechtlich befanden sich die Grundstücke im Außenbereich nach § 35 BauGB. Ein Bebauungsplan bestand nicht. Im Flächennutzungsplan war der Bereich als Fläche für Landwirtschaft dargestellt.
Die historische Bebauung allein begründet jedoch keine heutige Baulandqualität.
Gerade bei ehemaligen Gewerbe- oder Mühlenstandorten ist deshalb sorgfältig zu unterscheiden zwischen einer historisch vorhandenen Bebauung und einem tatsächlich heute gesicherten Baurecht.
Im konkreten Fall wurde deshalb weder baureifes Land noch Bauerwartungsland oder Rohbauland unterstellt.
Weitere wertbeeinflussende Grundstücksmerkmale
Zusätzlich zur Außenbereichslage bestanden mehrere weitere Besonderheiten.
Der Standort lag im Einflussbereich des Gewässers und teilweise im festgesetzten Überschwemmungsgebiet. Hinzu kamen die Lage in einem Landschaftsschutzgebiet, ein Altlastenverdacht aufgrund der früheren gewerblichen Nutzung und vorhandener Ablagerungen sowie mögliche natur- und artenschutzrechtliche Belange.
Auch die Topografie spielte eine erhebliche Rolle. Insbesondere das zweite Flurstück war teilweise stark geneigt, zerklüftet und nur eingeschränkt wirtschaftlich nutzbar.
Damit lagen gleich mehrere Faktoren vor, die die Marktgängigkeit des Grundstücks erheblich einschränkten.
Welche Bodenrichtwerte sind überhaupt anwendbar?
Für den Wertermittlungsstichtag im Oktober 2025 wurden zunächst die Bodenrichtwerte zum 01.01.2024 herangezogen.
Ergänzend wurden die zum 01.01.2026 veröffentlichten Werte ausgewertet, um die Marktentwicklung bis und um den Bewertungsstichtag zu plausibilisieren.
Für die betreffende Region lagen die Bodenrichtwerte beispielsweise bei ungefähr:
- Ackerland: 1,05 €/m²
- Grünland: 0,95 €/m²
- Wald ohne Bestand: 0,31 €/m²
zum Bodenrichtwertstichtag 01.01.2024.
Die Werte zum 01.01.2026 zeigten keine wesentliche allgemeine Bodenwertsteigerung.
Entscheidend war jedoch: Keiner dieser Werte konnte ohne Weiteres auf die gesamte Grundstücksfläche übertragen werden.
Warum keine künstliche Teilflächenrechnung?
Bei ungewöhnlich strukturierten Grundstücken besteht schnell die Versuchung, die Gesamtfläche rechnerisch in Wald, Wasser, Unland und sonstige Teilflächen aufzuteilen.
Das Problem: Wenn keine belastbaren amtlichen Teilflächenangaben vorliegen, entsteht dadurch nur eine scheinbare Genauigkeit.
Im vorliegenden Fall wurde deshalb bewusst darauf verzichtet, nicht belegbare Quadratmeterwerte zu erfinden.
Das Wald- und Hanggrundstück wurde vielmehr als Mischfläche betrachtet. Unter Berücksichtigung von Wald, Unland, Gräben, Hanglage und eingeschränkter Bewirtschaftbarkeit wurde ein gewichteter Bodenwertansatz von 0,30 €/m² abgeleitet.
Für rund 3.750 m² ergab sich damit ein Bodenwert von rund 1.100 Euro.
Die besondere Schwierigkeit: der ehemalige Mühlenstandort
Deutlich anspruchsvoller war die Bewertung des rund 6.000 m² großen ehemaligen Mühlenstandortes.
Eine Einstufung als gewöhnliches Bauland wäre aufgrund der Außenbereichslage nicht vertretbar gewesen.
Eine Bewertung lediglich auf dem Niveau von Wald- oder Landwirtschaftsflächen hätte andererseits die jahrzehntelange bauliche und gewerbliche Prägung, vorhandene Straßenanbindung, frühere Betriebsflächen und die besondere Grundstückssituation nicht ausreichend berücksichtigt.
Mangels unmittelbar vergleichbarer Kaufpreise wurde deshalb ein sachverständiger Bodenwertansatz von 2,00 €/m² abgeleitet.
Hieraus ergab sich zunächst ein Bodenwert von rund 12.100 Euro.
Zusammen mit dem zweiten Grundstück ergab sich somit ein Gesamtbodenwert vor Berücksichtigung weiterer Belastungen von rund 13.200 Euro.
Ruinen können einen Grundstückswert erheblich belasten
Der vorhandene Gebäudebestand hatte keinen positiven wirtschaftlichen Gebäudewert mehr.
Im Gegenteil: Ein Erwerber muss bei einem solchen Objekt mit erheblichen Risiken rechnen.
Dazu gehören unter anderem:
- Sicherung einsturzgefährdeter Gebäudeteile
- Rückbau und Abbruch
- Beräumung
- Entsorgung von Bauschutt und technischen Restanlagen
- möglicherweise schadstoffbelastete Baustoffe
- mögliche Altlasten
- erschwerte Zugänglichkeit
- wasser-, natur- oder artenschutzrechtliche Anforderungen
Eine exakte Abbruchkostenermittlung wäre in diesem Fall jedoch nicht seriös gewesen. Es lagen weder belastbare Gebäudeaufmaße noch Schadstoffgutachten, Massenermittlungen oder konkrete Unternehmerangebote vor.
Statt einen scheinpräzisen Kostenbetrag anzusetzen, wurden die wirtschaftlichen Risiken deshalb marktteilnehmerorientiert berücksichtigt.
Entscheidend ist die Sicht eines gewöhnlichen Käufers
Bei der Verkehrswertermittlung geht es nicht darum, theoretisch sämtliche möglicherweise entstehenden Kosten auf den Euro genau zu berechnen.
Entscheidend ist vielmehr die Frage:
Welchen Preis wäre ein gewöhnlicher Marktteilnehmer unter Kenntnis aller Chancen und Risiken bereit, für das Grundstück zu zahlen?
Im konkreten Bewertungsfall wurde für den ehemaligen Mühlenstandort eine erhebliche marktbedingte Wertminderung berücksichtigt.
Aus dem Bodenwert und den besonderen objektspezifischen Grundstücksmerkmalen ergab sich für den gesamten Grundbesitz schließlich eine plausible Wertspanne von rund 2.300 bis 4.700 Euro.
Der Verkehrswert wurde innerhalb dieser Bandbreite mit
3.000 Euro
festgestellt.
Was zeigt dieser Bewertungsfall?
Der Fall macht deutlich, dass außergewöhnliche Grundstücke nicht nach einem starren Schema bewertet werden können.
Bodenrichtwerte sind wichtige Ausgangsdaten. Sie ersetzen aber nicht die sachverständige Beurteilung der tatsächlichen Grundstücksqualität.
Gerade bei ehemaligen Industrie-, Gewerbe- oder Mühlenstandorten können historische Nutzung, Außenbereichslage, Ruinenbestand, Hochwasser, Altlastenverdacht, Topografie und eingeschränkte Nutzbarkeit einen erheblich größeren Einfluss auf den Verkehrswert haben als der reine Bodenrichtwert.
Eine nachvollziehbare Verkehrswertermittlung muss deshalb nicht möglichst kompliziert sein. Sie muss vielmehr marktgerecht, transparent und fachlich begründbar sein.
Fazit
Bei Sonderimmobilien und ungewöhnlichen Grundstücken liegt die eigentliche Aufgabe des Sachverständigen nicht im Ausfüllen einer Rechentabelle.
Sie besteht darin, aus unterschiedlichen rechtlichen, tatsächlichen und wirtschaftlichen Informationen eine Einschätzung abzuleiten, die dem Verhalten eines gewöhnlichen Marktteilnehmers möglichst nahekommt.
Gerade dieser Bewertungsfall zeigt:
Ein Grundstück kann rechnerisch einen Bodenwert besitzen – und trotzdem aufgrund seiner tatsächlichen Belastungen am Markt nur einen Bruchteil davon erzielen